La valuación profesional como llave para mejores condiciones hipotecarias
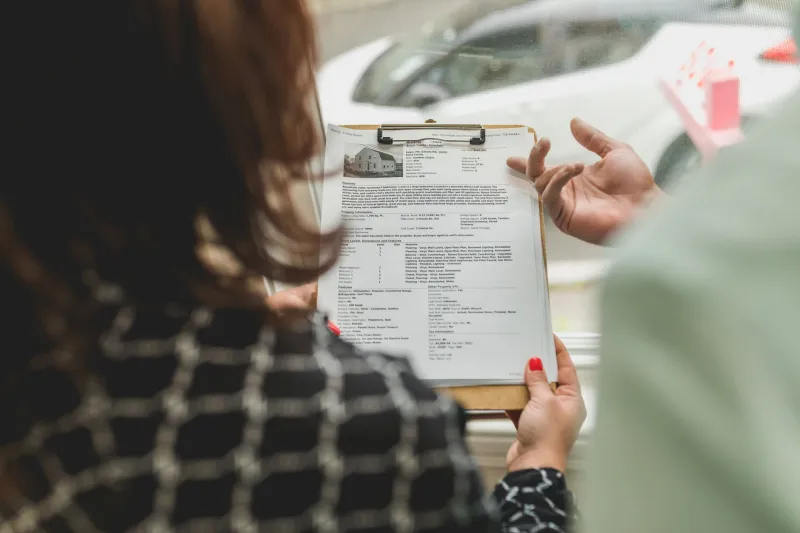
Cuando un comprador busca financiamiento para adquirir un inmueble, suele concentrar su atención en factores como el historial crediticio, los ingresos demostrables o el enganche disponible. Sin embargo, existe un elemento que con frecuencia pasa inadvertido y que tiene un peso considerable en la decisión final del banco: el avalúo profesional de la propiedad.
En el mercado inmobiliario de América Latina, las instituciones financieras utilizan el valor avaluado como referencia central para calcular el riesgo del préstamo, establecer el monto máximo a financiar y, en muchos casos, definir la tasa de interés aplicable. Entender esta dinámica puede ayudar a los compradores a tomar decisiones más informadas y a posicionarse mejor ante los prestamistas.
¿Por qué el banco se interesa tanto en el avalúo?
Desde la perspectiva de una entidad financiera, el inmueble que se adquiere con el crédito hipotecario funciona como garantía del préstamo. Si el deudor dejara de pagar, el banco necesita tener la certeza de que podrá recuperar el capital prestado mediante la venta de esa propiedad.
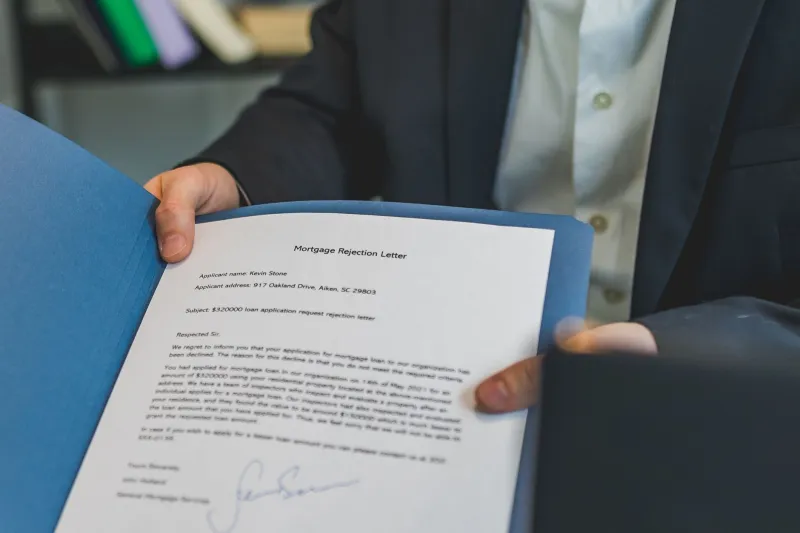
Por esta razón, el valor que arroja el avalúo no es un dato secundario: es la base sobre la cual se construye toda la estructura del financiamiento. Si el avalúo refleja un valor inferior al precio pactado entre comprador y vendedor, el banco solo financiará un porcentaje sobre ese valor menor, lo que obligará al comprador a cubrir una cuota inicial más elevada de lo anticipado.
En cambio, cuando el avalúo está bien sustentado y refleja con precisión el valor real del inmueble —considerando su ubicación, estado de conservación, características físicas y comparables recientes en el mercado—, el comprador accede a condiciones de financiamiento más equilibradas.
La relación entre el valor avaluado y la tasa de interés
Uno de los conceptos más relevantes en el financiamiento hipotecario es el llamado Loan-to-Value (LTV), o relación préstamo-valor. Este indicador expresa qué porcentaje del valor de la propiedad representa el monto del crédito solicitado.
Cuando el LTV es alto —es decir, el préstamo cubre una proporción elevada del valor del inmueble—, el riesgo para el banco aumenta, y esto suele traducirse en tasas de interés más altas o en condiciones de aprobación más estrictas. Por el contrario, un LTV más bajo, que se logra cuando el avalúo respalda un valor sólido y el comprador aporta un enganche significativo, permite negociar mejores tasas.
En este contexto, contar con un avalúo realizado por un perito certificado y con metodología rigurosa puede fortalecer la posición del solicitante frente al banco, ya que le ofrece a la institución una base confiable para evaluar el riesgo con menor incertidumbre.
Errores comunes que afectan el resultado del avalúo
Algunos compradores cometen el error de subestimar la importancia del avalúo o de no prepararse adecuadamente para él. A continuación, se describen las situaciones más frecuentes que pueden perjudicar el resultado:
- Propiedades con documentación incompleta: Escrituras con inconsistencias, superficies no regularizadas o construcciones sin permisos reducen el valor que el perito puede asignar al inmueble.
- Inmuebles con deterioro visible: Problemas estructurales, instalaciones deficientes o acabados en mal estado afectan negativamente la valuación, incluso cuando el precio de compraventa ya fue pactado.
- Comparables inadecuados: Si el perito no cuenta con suficiente información sobre operaciones recientes en la zona, el avalúo puede resultar conservador. Aportar datos de referencia verificables puede ser de utilidad.
- Falta de acceso al inmueble: Una inspección incompleta limita la capacidad del valuador para documentar las características positivas de la propiedad.
Estrategias para maximizar el valor percibido ante el banco
Si bien el comprador no puede modificar la opinión técnica del perito, sí puede tomar medidas que contribuyan a que el avalúo refleje el valor real y completo del inmueble:
1. Solicitar un avalúo previo de manera independiente
Antes de presentar la solicitud de crédito, es recomendable contratar un avalúo por cuenta propia con un valuador independiente y certificado. Esto permite identificar posibles discrepancias entre el precio pactado y el valor de mercado, y tomar decisiones con mayor anticipación.
2. Reunir documentación completa del inmueble
Contar con escrituras actualizadas, planos autorizados, boletas de servicios y cualquier documentación que acredite mejoras o ampliaciones realizadas con permiso, facilita el trabajo del perito y reduce el margen de subestimación.
3. Presentar comparables de mercado
Si el comprador tiene conocimiento de operaciones recientes en la misma zona con precios similares o superiores, puede compartir esa información con el valuador como referencia. No se trata de influir en el resultado, sino de aportar contexto que el perito puede considerar dentro de su metodología.
4. Asegurarse de que el inmueble esté en condiciones óptimas para la inspección
Acceso libre a todas las áreas, iluminación adecuada y orden general permiten que el perito realice una inspección más completa, lo cual incide positivamente en la descripción del inmueble dentro del informe.
El avalúo como herramienta de negociación con el banco
Más allá de ser un requisito burocrático, el avalúo profesional es un documento técnico que habla en el idioma de las instituciones financieras. Un informe detallado, con metodología clara, respaldado por comparables de mercado y elaborado por un perito con credenciales reconocidas, genera confianza en el analista de crédito y puede facilitar la aprobación del préstamo en condiciones más favorables.
En algunos casos, cuando el comprador aporta un avalúo independiente de alta calidad, incluso es posible negociar con el banco la revisión de las condiciones inicialmente ofrecidas, especialmente si el valor respaldado es sólido y la relación LTV resulta atractiva para la institución.
Conclusión: invertir en un buen avalúo es invertir en el crédito
La decisión de contratar un valuador profesional certificado no debe verse únicamente como un gasto adicional dentro del proceso de compra. En realidad, representa una inversión estratégica que puede tener un impacto directo en el costo total del financiamiento a lo largo de los años.
En Avalúos y Bienes, entendemos que una valuación confiable es mucho más que un número: es la base sobre la cual se construyen decisiones inteligentes. Si estás en proceso de adquirir un inmueble con financiamiento, te recomendamos no dejar el avalúo al azar. Elegir a un perito con experiencia, metodología rigurosa y conocimiento del mercado local puede marcar una diferencia significativa en las condiciones del crédito que finalmente obtengas.